 Par
L'essentiel. Les small caps sont les entreprises cotées de petite capitalisation, souvent moins de 2 milliards d'euros en Europe. Moins suivies par les analystes, elles offrent davantage d'occasions de trouver des sociétés mal valorisées, et la recherche académique a documenté sur longue période une prime liée à la taille, irrégulière. En contrepartie, elles sont plus volatiles et moins liquides. Elles se détiennent en PEA ou PEA-PME (225 000 € de versements cumulés), en compte-titres ou dans un contrat luxembourgeois pour les marchés hors Europe.
Quand on parle de bourse, on parle presque toujours des mêmes noms : quelques géants américains de la technologie, les champions du CAC 40. Ils occupent les journaux, les indices et la majorité des portefeuilles. Pourtant, l'essentiel des entreprises cotées dans le monde sont des sociétés de taille modeste, que presque personne ne regarde. C'est précisément ce qui les rend intéressantes.
Qu'est-ce qu'une small cap ?
Une small cap est une entreprise cotée dont la capitalisation boursière, c'est-à-dire la valeur totale de ses actions, est faible par rapport aux grandes valeurs de son marché. Il n'existe pas de seuil officiel unique. En Europe, on parle généralement de sociétés valant moins de 1 à 2 milliards d'euros. La réglementation française retient d'ailleurs une capitalisation inférieure à 2 milliards d'euros pour qu'une société cotée soit éligible au PEA-PME.
On distingue souvent les small caps value, des entreprises rentables qui se paient peu cher au regard de leurs bénéfices ou de leurs actifs, des small caps de croissance, qui misent sur un développement futur encore à démontrer. Mes portefeuilles relèvent de la première famille.
Pourquoi les petites valeurs méritent-elles une place ?
1. Elles sont peu suivies. Une grande capitalisation américaine est analysée par des dizaines de professionnels ; une petite société industrielle polonaise ou japonaise, parfois par aucun. Moins d'analystes, c'est plus d'écarts entre le prix et la valeur, donc plus d'occasions pour l'investisseur qui fait son travail. C'est le terrain où la sélection active garde un avantage, comme nous l'expliquons dans ETF ou gestion active.
2. La recherche a documenté un « effet taille ». Rolf Banz en 1981, puis Eugene Fama et Kenneth French en 1992, ont observé que les actions de petites entreprises avaient, sur longue période, rapporté davantage que celles des grandes. Cette prime fait débat : elle est irrégulière, et les petites valeurs peuvent faire moins bien que les grandes pendant de longues années. Elle est en revanche plus marquée lorsqu'on combine petite taille et valorisation faible.
3. Elles diversifient un portefeuille concentré. Un portefeuille d'ETF mondiaux est dominé par une dizaine de géants. Les small caps exposent à d'autres secteurs, d'autres pays et d'autres moteurs de croissance.
4. Elles sont des cibles. Une petite entreprise bien gérée et peu chère attire les acquéreurs industriels et les fonds de private equity, qui paient généralement une prime pour en prendre le contrôle.
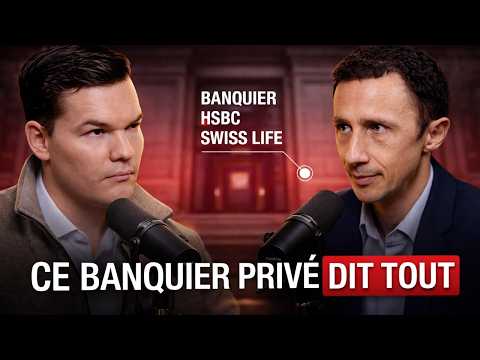
Christophe Faglin, cofondateur de PLT Family Office et ancien banquier privé, le résume en commentant mon patrimoine, composé de small caps cotées et de participations dans des sociétés non cotées : ce sont historiquement les deux classes d'actifs les plus rentables, dans un portefeuille « dynamique », ce qui fonctionne le mieux sur le long terme.
Quels sont les risques ?
| Risque | En pratique |
|---|---|
| Volatilité | Les baisses sont souvent plus fortes que celles des grands indices lors des crises |
| Liquidité | Peu d'échanges quotidiens : acheter ou vendre une position importante peut prendre du temps et faire bouger le cours |
| Risque d'entreprise | Une petite société dépend parfois d'un client, d'un produit ou d'un dirigeant |
| Information | Moins de couverture, communication financière parfois plus succincte |
| Devise | Les meilleures occasions sont souvent hors zone euro |
Ces risques imposent trois règles : diversifier entre plusieurs dizaines de sociétés, plusieurs pays et plusieurs secteurs, comme je le défends dans mon livre consacré aux small caps ; garder un horizon long, d'au moins cinq à dix ans ; et dimensionner la poche selon votre tolérance aux baisses. Pour le risque de change, voir notre article sur la diversification en devises.
Quelle part leur donner ?
Il n'existe pas de bonne réponse universelle. Mon propre portefeuille liquide est investi à plus de 80 % en small caps, dont une part importante en Asie. C'est un choix assumé d'investisseur de long terme, qui accepte de fortes variations ; ce n'est pas un modèle à copier. J'en détaille les raisons, et la manière dont il s'inscrit dans une allocation complète, dans 1M€ à 10M€ de patrimoine : l'allocation intelligente pour 2026, un échange avec Christophe Faglin sur la chaîne Parlons Long Terme.
Pour la plupart des patrimoines, les small caps trouvent leur place comme un satellite de la poche actions, aux côtés d'un cœur plus large. Leur poids dépend de votre horizon, de vos besoins de revenus et de la place des autres classes d'actifs, que nous détaillons dans comment investissent les grandes fortunes.
Un piège fréquent est le biais domestique : des PEA remplis d'actions françaises, alors que l'Europe regorge de pépites méconnues.
Comment les détenir ?
Le choix de l'enveloppe détermine une grande partie du rendement net.
| Enveloppe | Small caps accessibles | Fiscalité des gains | Plafond |
|---|---|---|---|
| PEA | Union européenne et EEE | Aucune tant que rien n'est retiré ; après 5 ans, seuls les prélèvements sociaux (18,6 %) sur les gains retirés | 150 000 € de versements |
| PEA-PME | PME et ETI européennes (cotées : moins de 2 Md€ de capitalisation) | Identique au PEA | 225 000 € cumulés avec le PEA |
| Compte-titres | Toutes, y compris Asie et États-Unis | 31,4 % à chaque plus-value et chaque dividende | Aucun |
| Contrat luxembourgeois | Toutes, en titres vifs | Aucune sur les arbitrages ; fiscalité de l'assurance-vie aux retraits | Aucun |
Le PEA gagne le match fiscal pour les small caps européennes : pas d'impôt sur les arbitrages ni sur les dividendes tant que l'on ne retire rien. Sur un compte-titres, l'État prélève 31,4 % à chaque vente gagnante et chaque dividende. Exemple : une plus-value de 10 000 € coûte 3 140 € sur un compte-titres, contre 1 860 € de prélèvements sociaux lors d'un retrait d'un PEA de plus de cinq ans.
Mais le PEA s'arrête aux frontières européennes. Une small cap asiatique ou américaine ne peut pas y entrer. Pour ces marchés, le compte-titres reste possible, avec ses avantages en matière de succession que rappelle notre article sur le compte-titres et le PEA au décès.
Le contrat luxembourgeois accepte les titres en direct, y compris des small caps du monde entier, et les arbitrages n'y sont pas imposés, un atout présenté dans Assurance-vie luxembourgeoise : La Faille Légale que 99% des investisseurs oublient. Le portefeuille peut en outre servir de garantie à un crédit lombard. Voir notre article sur l'assurance-vie luxembourgeoise.
Fonds, ETF ou titres en direct ?
Les titres en direct demandent du temps et une méthode, mais n'ont pas de frais de gestion. Les fonds small caps actifs délèguent la sélection ; c'est là que la comparaison avec la catégorie compte le plus (voir vérifier la qualité de ses fonds). Les ETF small caps sont peu coûteux mais achètent tout l'univers, y compris les entreprises non rentables que la sélection cherche justement à éviter.
En résumé
- Les small caps sont des entreprises cotées de petite taille, souvent moins de 2 Md€ en Europe.
- Peu suivies, elles offrent des occasions de trouver des sociétés mal valorisées.
- L'effet taille documenté par la recherche existe sur longue période, mais il est irrégulier.
- Volatilité et liquidité imposent diversification, horizon long et poids adapté.
- PEA et PEA-PME pour l'Europe ; compte-titres ou contrat luxembourgeois pour le reste du monde.
Questions fréquentes
Qu'est-ce qu'une small cap ?
C'est une entreprise cotée en bourse dont la capitalisation, c'est-à-dire la valeur totale de ses actions, est faible par rapport aux grandes valeurs de son marché. Il n'existe pas de seuil officiel unique ; en Europe, on parle souvent de sociétés valant moins de 1 à 2 milliards d'euros.
Les small caps rapportent-elles plus que les grandes valeurs ?
La recherche académique a mis en évidence, sur longue période, une prime de rendement liée à la petite taille, mais elle est irrégulière : les small caps peuvent faire moins bien que les grandes valeurs pendant de longues années. Leur intérêt tient surtout à la possibilité de trouver des entreprises mal valorisées, peu suivies par les analystes.
Peut-on mettre des small caps dans un PEA ?
Oui, à condition qu'elles aient leur siège dans l'Union européenne ou l'Espace économique européen. Le PEA-PME, réservé notamment aux sociétés cotées de moins de 2 milliards d'euros de capitalisation, permet d'aller jusqu'à 225 000 € de versements cumulés avec le PEA classique, plafonné à 150 000 €.
Comment investir dans des small caps asiatiques ou américaines ?
Elles ne sont pas éligibles au PEA. On les détient sur un compte-titres, où chaque plus-value et chaque dividende sont imposés à 31,4 % en 2026, ou dans un contrat d'assurance-vie luxembourgeois qui accepte les titres en direct, sans fiscalité sur les arbitrages tant que l'on ne retire rien.
Sources
- Article L. 221-32-2 du Code monétaire et financier (titres éligibles au PEA-PME)
- Service-public.gouv.fr, fiche « PEA PME-ETI » (vérifiée le 22 mai 2026)
- Article 200 A du Code général des impôts (prélèvement forfaitaire unique)
- Rolf W. Banz, « The relationship between return and market value of common stocks », Journal of Financial Economics, 1981
- Eugene F. Fama et Kenneth R. French, « The Cross-Section of Expected Stock Returns », Journal of Finance, 1992
À lire aussi
- ETF ou gestion active : quand chaque approche a du sens : pourquoi la sélection paie davantage sur les petites valeurs
- Compte-titres, PEA, assurance-vie : que se passe-t-il au décès ? : choisir l'enveloppe en pensant aussi à la transmission
- Assurance-vie luxembourgeoise : avantages, frais et pièges : loger des small caps du monde entier en titres vifs
- Comment investissent les grandes fortunes : la place des actions dans l'allocation globale
À propos de l'auteur
Rémi de Truchis de Varennes est investisseur et entrepreneur, cofondateur et actionnaire de PLT Family Office. Cofondateur de Coding Capital, un groupe de logiciels dédiés à l'investissement, et d'IPO Arena, il est chroniqueur sur BFM Business et auteur de Surperformez en bourse avec les small caps. Les conseils aux familles sont délivrés par Christophe Faglin et Sébastien Valton, conseillers en investissements financiers. Voir sa page auteur.
Contenu à visée pédagogique, ne constituant pas un conseil en investissement. Les actions de petites capitalisations présentent un risque de perte en capital et une liquidité réduite. Règles fiscales en vigueur à la date de publication ; elles peuvent évoluer.