 Par
L'essentiel. Les patrimoines fortunés se répartissent schématiquement en environ 30 % d'actions cotées, 25 % de private equity et dette privée, 15 à 20 % d'obligations, une part croissante de gestion alternative et environ 5 % d'or et de matières premières, l'immobilier pesant de moins en moins à mesure que la fortune grandit. Pour un patrimoine de 1 à 10 M€, la méthode consiste à partir de ses objectifs, puis à comparer son allocation à ce modèle.
Indices boursiers très concentrés, endettement des États, dévalorisation des devises, instabilité géopolitique : la question « comment répartir mon capital aujourd'hui ? » n'a jamais semblé aussi difficile.
Elle ne l'a pourtant jamais été moins. En 2008, on craignait l'effondrement du système bancaire. De 2012 à 2014, l'éclatement de la zone euro. Puis sont venus le Brexit, le Covid, la guerre en Ukraine et l'inflation. Investir n'a jamais été simple. C'est précisément parce qu'il y a du risque qu'il y a du rendement, rappelle Christophe Faglin, cofondateur de PLT Family Office et ancien banquier privé.
Étape 1 : se comprendre soi-même
Avant de construire un portefeuille, il faut répondre à une question : pourquoi j'investis ? Investir, c'est renoncer à une consommation présente. Préparer une transmission, conquérir sa liberté financière, financer les études de ses enfants : chaque objectif appelle une stratégie différente.
De l'objectif découlent l'horizon de placement et le risque que vous êtes prêt à prendre. Cette étape est trop souvent sautée.
Étape 2 : regarder comment font ceux qui ont déjà réussi
Un sportif qui veut atteindre le haut niveau calque son entraînement sur celui des meilleurs. Un investisseur qui veut bâtir un patrimoine important a tout intérêt à regarder comment font ceux qui y sont parvenus. D'autant que les grandes fortunes sont généralement conseillées par deux ou trois maisons de gestion à la fois : leur allocation concentre beaucoup d'expérience.
Cette information est publique. UBS, par exemple, publie chaque année une étude détaillée sur la façon dont investissent les détenteurs de plus de 5 millions de dollars, et sur les classes d'actifs qu'ils comptent renforcer. C'est une mine d'or pour comparer son portefeuille. C'est aussi la démarche d'un multi family office.
L'allocation type d'une grande fortune
Voici, à grands traits, la répartition observée dans les patrimoines fortunés :
| Classe d'actifs | Part indicative | Rôle |
|---|---|---|
| Actions cotées | environ 30 % | Capter la croissance mondiale et l'innovation |
| Private equity et dette privée | environ 25 % | Rendement de long terme, décorrélation |
| Obligations | 15 à 20 % | Revenu, stabilité |
| Gestion alternative (hedge funds) | variable, en hausse | Performance stable quel que soit le marché |
| Matières premières et or | environ 5 % | Protection |
| Immobilier | décroissant avec la fortune | Diversification, revenus |
Trois enseignements sautent aux yeux.
Le private equity est massivement sous-représenté chez les particuliers. Il pèse 2 à 5 % du patrimoine des Français hors gestion de fortune, contre environ un quart chez les grandes fortunes. C'est pourtant la classe d'actifs la plus rentable des vingt dernières années : environ 13 % par an pour les fonds médians, plus de 20 % pour le premier quartile. Voir notre article private equity pour les particuliers.
Les obligations sont revenues. Délaissées quand les taux étaient à zéro, elles ont offert de 2023 à 2025 des rendements de l'ordre de 7 à 9 % sur des allocations bien construites. Les rendements s'érodent avec la baisse des taux, mais restent supérieurs à ceux du monétaire, du compte à terme ou du fonds en euros.
La gestion alternative est quasiment absente chez les particuliers. Ces fonds visent une performance stable, typiquement 4 à 7 % par an, quel que soit le contexte de marché. Pour en juger un, regardez ce qu'il a fait en 2022 : les obligations perdaient 10 %, les actions 15 à 20 %, le bitcoin 60 %. Certains fonds alternatifs ont fini l'année entre +3 % et +7 %.
Enfin, plus un patrimoine est important, plus la part de l'immobilier tend à baisser. Même déléguée, sa gestion reste plus lourde que celle des autres classes d'actifs.
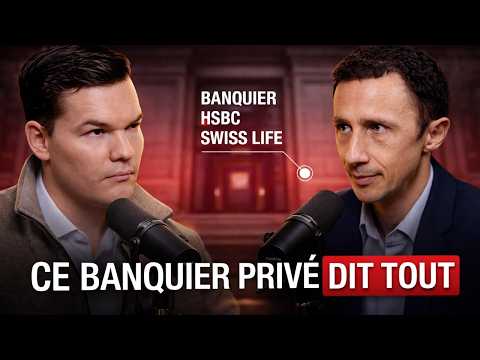
Pour voir comment ces grandes masses se traduisent dans un portefeuille de 1 à 10 M€, y compris l'allocation personnelle de Christophe Faglin, Rémi de Truchis de Varennes et lui ont consacré un entretien complet sur la chaîne Parlons Long Terme : 1M€ à 10M€ de patrimoine : l'allocation intelligente pour 2026.
Diversifier n'est pas collectionner
La diversification consiste à détenir des actifs porteurs et complémentaires, qui n'évoluent pas de la même façon au même moment. Pas à investir partout.
Deux exemples de fausse diversification :
- détenir à la fois un ETF MSCI World et un ETF S&P 500 : environ 70 % de l'indice mondial est constitué d'actions américaines ;
- détenir le Nasdaq et du bitcoin : les deux sont fortement corrélés.
À l'inverse, lors des dernières grandes crises (bulle internet, crise financière, Covid, guerre en Ukraine), le private equity a souvent bien résisté quand les actions cotées chutaient.
Le piège des actions américaines
Les actions américaines ont porté les marchés pendant dix ans. Mais un portefeuille 100 % S&P 500 porte un double risque :
- la concentration : une dizaine d'entreprises représentent près de la moitié de l'indice, et les valeurs technologiques au sens large (logiciels, semi-conducteurs, plateformes internet) près de la moitié ;
- la devise : investir en S&P 500, c'est investir en dollars. Sur une période récente de douze mois, le S&P 500 progressait d'environ 17 % en dollars, mais seulement d'environ 4 % une fois converti en euros. Nous détaillons comment gérer ce risque de change.
Les cycles existent : en 2014, le Nasdaq sortait de quinze ans pendant lesquels il était simplement revenu à son point de départ. Depuis 2025, on observe un mouvement de « dédollarisation » des portefeuilles, et les grandes fortunes prévoient de renforcer leur exposition à l'Asie, zone de forte croissance et d'innovation.
Étape 3 : choisir comment investir
Une fois la répartition fixée, il faut choisir les enveloppes (PEA, compte-titres, contrat luxembourgeois) et les supports. Fonds, titres en direct, ETF ou gestion active : là encore, la qualité fait une différence énorme.
Utilisez Quantalys ou Morningstar (voici comment) pour situer chacun de vos fonds par rapport à sa catégorie. Puis regardez les frais. L'écart se mesure sur la durée : 300 000 € placés 30 ans à 6 % deviennent environ 1,7 M€. Le même capital à 9 %, grâce à des frais réduits et de meilleurs supports pour un même niveau de risque, devient environ 4 M€.
Étape 4 : organiser le suivi
Ne regardez pas votre portefeuille tous les jours : c'est la meilleure façon de laisser vos émotions décider. Si vous gérez seul, un suivi régulier s'impose. Si vous déléguez (voir banque privée ou family office), un point par trimestre ou par quadrimestre suffit.
Combien garder en liquidités ?
Deux erreurs opposées reviennent sans cesse.
Tout sécuriser trop tôt. « J'ai vendu mon entreprise, je pars à la retraite, je ne peux plus prendre de risque. » À 50 ou 60 ans, votre horizon dépasse encore vingt ou trente ans. Votre patrimoine peut et doit continuer à travailler.
Vivre de ses actions sans coussin. « Je fais 10 % par an en bourse, j'ai un million, je prélève 100 000 € par an. » Si une crise fait passer le portefeuille à 500 000 €, il devient impossible de continuer à prélever sans détruire le capital.
La bonne pratique : garder quatre à cinq années de besoins sur des placements peu volatils mais rémunérateurs (obligations, gestion alternative), pour laisser aux placements de long terme le temps de traverser les crises.
Le facteur psychologique compte aussi. Une baisse de 20 % sur 500 000 €, c'est 100 000 € qui s'évaporent. Plus vous êtes accompagné et plus vous avez déjà traversé de crises, moins vous avez besoin de cash. Pour faire travailler davantage de capital sans vendre, certains investisseurs utilisent le crédit lombard, avec prudence.
Les erreurs patrimoniales les plus fréquentes en France
- Trop de liquidités : livret, compte courant et fonds en euros restent les placements préférés des Français, y compris pour le long terme.
- Trop d'immobilier.
- Le biais domestique : des PEA investis presque uniquement en actions françaises, alors que l'Europe regorge de pépites. Chez les plus jeunes, le biais inverse : tout sur le S&P 500.
- Une fiscalité non optimisée : on ne place jamais pour la fiscalité, mais on doit savoir comment ses gains seront imposés.
- Une transmission non préparée, souvent aussi coûteuse qu'un mauvais placement (voir notre cas pratique).
Et les cryptomonnaies ?
Dans les patrimoines gérés en gestion de fortune, elles pèsent souvent moins de 1 %. Pour un investisseur convaincu, 3 à 5 % semble un maximum raisonnable, s'agissant d'un actif qui ne génère pas de rendement. La méthode recommandée : investir progressivement (DCA) pour lisser la volatilité.
Prendre ses gains : ni extrême, ni timing
Faut-il vendre une position qui a beaucoup monté ? Il n'y a pas de règle absolue. Deux principes aident : ne jamais prendre de décision extrême, et se demander si l'on a désormais plus à perdre qu'à gagner. Quand l'asymétrie s'inverse, il est temps d'alléger.
En résumé
- Commencez par votre objectif, votre horizon et votre tolérance au risque.
- Comparez votre allocation à celle des grandes fortunes : il manque souvent le private equity, les obligations et la gestion alternative.
- Diversifiez entre actifs complémentaires, pas entre actifs qui se ressemblent.
- Gardez quatre à cinq ans de besoins hors des actifs volatils.
- Vérifiez la qualité et les frais de chaque support : sur 30 ans, l'écart est colossal.
Questions fréquentes
Comment investissent les grandes fortunes ?
Schématiquement : environ 30 % d'actions cotées, 25 % de private equity et dette privée, 15 à 20 % d'obligations, de la gestion alternative, environ 5 % d'or et de matières premières, et une part d'immobilier qui baisse quand la fortune augmente.
Combien garder en liquidités quand on vit de son patrimoine ?
Une bonne pratique consiste à garder quatre à cinq années de besoins sur des placements peu volatils mais rémunérateurs, comme les obligations ou la gestion alternative.
Un ETF MSCI World et un ETF S&P 500 sont-ils diversifiés ?
Non : environ 70 % de l'indice MSCI World est constitué d'actions américaines. Les deux ETF se recoupent largement.
Quelle part de cryptomonnaies dans un patrimoine ?
Pour un investisseur convaincu, 3 à 5 % au maximum, investis progressivement. En gestion de fortune, la part moyenne est souvent inférieure à 1 %.
Sources
- UBS, Global Family Office Report et études sur les investisseurs fortunés
- S&P Dow Jones Indices, SPIVA Scorecard
- Quantalys et Morningstar, notation des fonds
À lire aussi
- Private equity pour particuliers : la classe d'actifs la plus rentable des vingt dernières années
- Assurance-vie luxembourgeoise : avantages, frais et pièges : sécurité, neutralité fiscale et vrais frais
- Crédit lombard : fonctionnement, taux et risques : emprunter sans vendre ses placements, et éviter l'appel de marge
- Multi family office : définition et seuil de patrimoine : comprendre ce qu'apporte une structure dédiée entre 1 et 30 M€
À propos de l'auteur
Sébastien Valton est cofondateur de PLT Family Office et conseiller en investissements financiers (CIF). Référent en stratégie de portefeuille et spécialiste de l'analyse fondamentale, il pilote les recommandations en stock picking small cap value et l'étude des portefeuilles en titres vifs. Voir sa page auteur.
Contenu à visée pédagogique, ne constituant pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.